BRX Newsretail30 de octubre de 2026
Black Friday crece, el retail tradicional sufre: el consumo cambió de dirección
Proyecciones apuntan a una Black Friday caliente en 2026 al mismo tiempo que grandes redes enfrentan dificultades financieras. El contraste revela una transformación estructural: la demanda sigue existiendo, pero está migrando hacia modelos más eficientes, digitales y escalables.
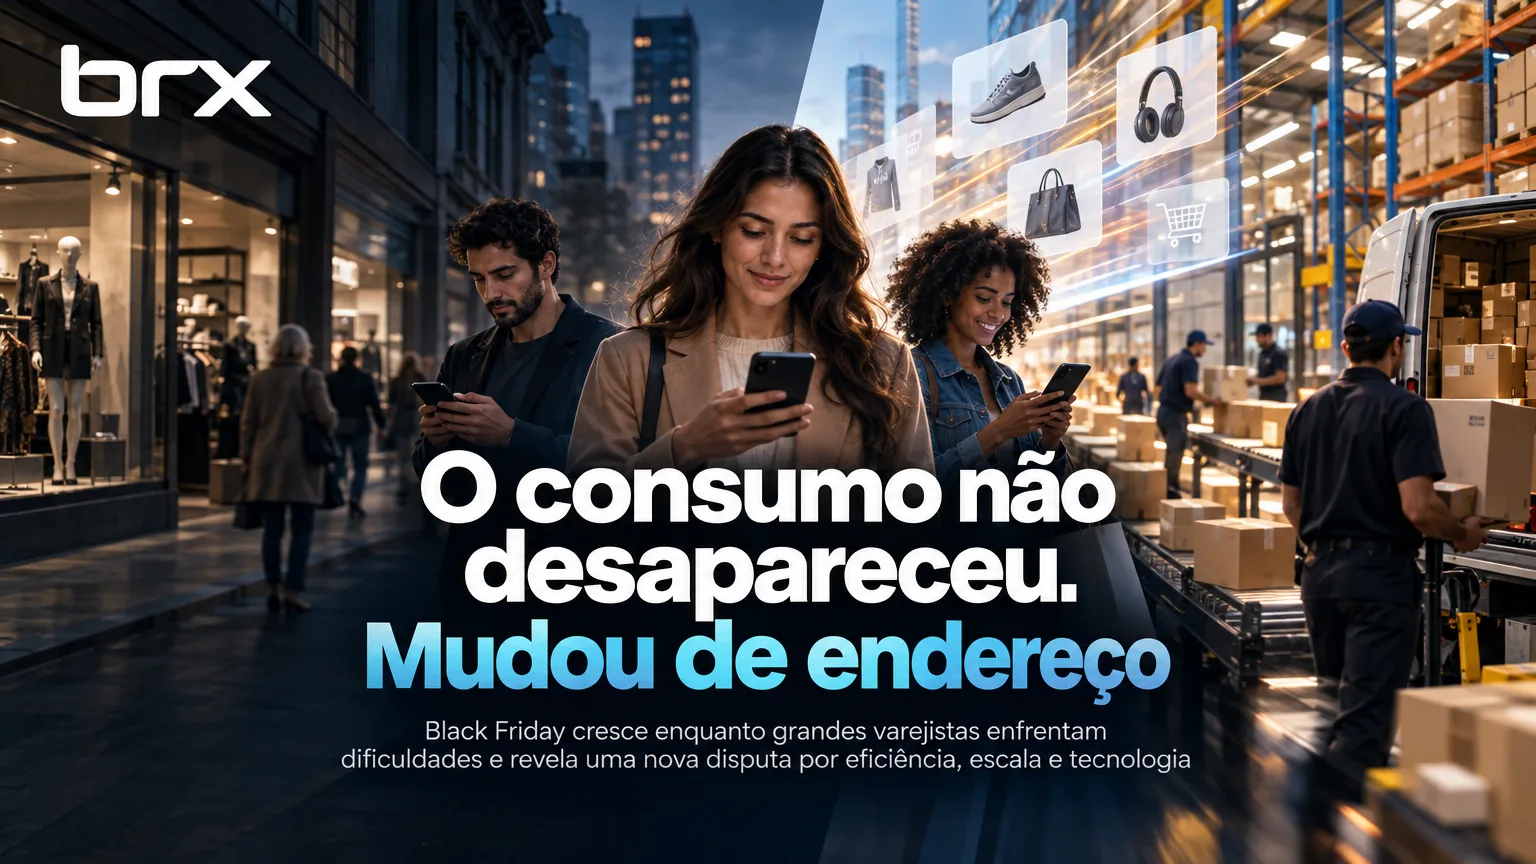
Proyecciones apuntan a una Black Friday caliente en 2026 al mismo tiempo que grandes redes enfrentan dificultades financieras. El contraste revela una transformación estructural: la demanda sigue existiendo, pero está migrando hacia modelos más eficientes, digitales y escalables.
La Black Friday de 2026 debe confirmar una aparente contradicción en el retail brasileño.
Por un lado, grandes empresas atraviesan procesos de reestructuración financiera, revisión estratégica o dificultades para recuperar rentabilidad.
Por otro, las expectativas para el comercio electrónico siguen siendo positivas.
Confi, a través de Neotrust y en asociación con E-Commerce Brasil, proyecta que el e-commerce brasileño moverá R$ 13,3 mil millones entre el 26 y el 29 de noviembre, un crecimiento del 20,7% sobre los mismos cuatro días de 2025. La expectativa es de aproximadamente 69,4 millones de productos vendidos, un avance del 15,4%.
En logística, DHL Supply Chain espera mover 27% más mercancías durante su Peak Season de 2026, período que abarca los meses de octubre a diciembre y tiene noviembre como la principal concentración de demanda.
¿Cómo puede crecer un mercado mientras empresas relevantes del propio sector enfrentan dificultades?
La respuesta ayuda a entender una de las mayores transformaciones en curso en el retail:
el consumo no ha desaparecido necesariamente. Ha cambiado de dirección.
La crisis de una empresa no significa una crisis de demanda
La facturación del mercado y la salud financiera de las empresas son cosas diferentes.
Un consumidor puede seguir comprando mientras altera completamente dónde, cómo y a quién compra.
Es precisamente este movimiento el que ayuda a explicar el escenario actual.
Marketplaces, plataformas digitales y operadores a gran escala han estado conquistando una porción creciente del consumo al combinar atributos que se han vuelto decisivos para el cliente:
- variedad;
- comparación instantánea de precios;
- conveniencia;
- velocidad de entrega;
- disponibilidad de inventario;
- facilidad de pago;
- experiencia digital;
- confianza en la entrega y en el post-venta.
Mientras tanto, empresas construidas sobre estructuras predominantemente físicas deben administrar costos de ocupación, personas, inventario y capital al mismo tiempo que realizan su propia transformación digital.
El problema, por lo tanto, no está necesariamente en la ausencia de consumidores.
Está en la competencia por quién puede atenderlos de manera más eficiente.
La escala ha comenzado a producir aún más escala
Los números de las grandes plataformas ayudan a visualizar este cambio.
En el segundo trimestre de 2026, Mercado Libre registró aproximadamente US$ 22 mil millones en GMV global y llegó a cerca de 89 millones de compradores únicos activos. En Brasil, el GMV creció un 39% en moneda constante y el número de artículos vendidos avanzó un 56% en comparación anual.
Este crecimiento crea un ciclo difícil de replicar.
Cuanto mayor es la plataforma, mayor tiende a ser su capacidad de reunir consumidores y vendedores. Con más transacciones, aumenta la disponibilidad de datos, mejora la utilización de la infraestructura logística y crece la capacidad de invertir en tecnología.
Más escala puede permitir mejores precios, entregas más rápidas y experiencias más convenientes.
Estas ventajas, a su vez, atraen a más consumidores.
Es un ciclo de retroalimentación que aumenta la distancia entre empresas capaces de operar a escala y organizaciones que aún conviven con procesos fragmentados.
El problema no es tener tiendas físicas
La expansión del comercio electrónico no significa que la tienda física haya perdido relevancia.
El punto central es otro.
Una red de tiendas puede ser un enorme pasivo operacional o una poderosa ventaja competitiva, dependiendo de cómo esté conectada al resto de la operación.
Una tienda integrada puede funcionar simultáneamente como:
- punto de venta;
- punto de recogida;
- lugar de devolución;
- inventario avanzado;
- origen de pedidos digitales;
- espacio de relación con el consumidor;
- punto de fulfillment de corta distancia.
Pero esto solo funciona cuando existe visibilidad adecuada de los inventarios, integración de canales y procesos consistentes.
Sin esta conexión, la empresa puede enfrentar una situación paradójica: tener el producto dentro de la red y aún así perder la venta porque no puede disponibilizarlo correctamente para el consumidor.
El inventario se ha convertido en una cuestión de inteligencia
En períodos como Black Friday, la disponibilidad es una ventaja competitiva.
Pero simplemente aumentar el inventario no resuelve el problema.
El exceso de inventario consume capital, aumenta costos financieros y crea riesgo de markdown. El inventario insuficiente provoca ruptura y pérdida de venta.
El desafío está en posicionar el producto correcto, en la cantidad correcta y en el lugar correcto.
Esto exige decisiones cada vez más sofisticadas sobre:
- previsión de demanda;
- surtido;
- planificación;
- reposición;
- distribución;
- transferencias;
- asignación;
- disponibilidad por canal.
Cuando miles de productos están distribuidos por decenas o cientos de tiendas, centros de distribución y canales digitales, decisiones aparentemente pequeñas pueden representar millones de reales en capital empleado.
La Black Friday prueba mucho más que el e-commerce
Las fechas promocionales son frecuentemente tratadas como un desafío de capacidad tecnológica del sitio.
Pero una gran campaña prueba prácticamente toda la cadena del retail.
Una promoción puede generar tráfico extraordinario y aún así producir poco resultado si el inventario está mal distribuido, el margen ha sido mal calculado o la logística no puede cumplir la promesa hecha al cliente.
Por eso, el rendimiento en Black Friday no debería medirse solo por el crecimiento de las ventas.
Es necesario observar también margen, rotación, disponibilidad, conversión, costo de fulfillment y generación de caja.
Crecer sin rentabilidad tampoco resuelve
El propio escenario brasileño muestra que el crecimiento de GMV o participación digital no es suficiente.
Magazine Luiza, por ejemplo, registró un GMV de R$ 14,5 mil millones en el segundo trimestre de 2026, mientras su administración optó por priorizar rentabilidad, margen y generación de caja en lugar de simplemente perseguir volumen.
Esta discusión es particularmente importante en un ambiente de tasas de interés elevadas.
El inventario cuesta dinero.
El capital de trabajo cuesta dinero.
La infraestructura cuesta dinero.
La adquisición de clientes cuesta dinero.
Y el crecimiento financiado de manera inadecuada puede destruir valor incluso cuando las ventas aumentan.
El nuevo juego del retail no es simplemente vender más.
Es vender mejor.
La verdadera paradoja
Quizás, por lo tanto, no exista una paradoja entre una Black Friday fuerte y minoristas en dificultades.
Los dos movimientos pueden formar parte de la misma transformación.
La demanda sigue presente, pero está siendo redistribuida entre empresas con diferentes capacidades de competir.
El consumidor ha comenzado a comparar precios en segundos, exigir disponibilidad prácticamente inmediata y esperar una experiencia consistente entre canales físicos y digitales.
En este ambiente, la escala ayuda.
Pero la escala sin eficiencia también cuesta caro.
Los ganadores tienden a ser aquellos capaces de combinar cuatro elementos:
datos, inventario, tecnología y ejecución operacional.
La próxima disputa del retail será por eficiencia
Las proyecciones para la Black Friday de 2026 muestran que aún existe consumo relevante en el mercado brasileño.
La cuestión estratégica para los minoristas es quién podrá capturar esta demanda de manera rentable.
Durante muchos años, la transformación digital significó principalmente crear un e-commerce.
Esta etapa ha quedado atrás.
La transformación ahora ocurre en el núcleo de la operación: planificación, merchandising, inventario, precios, tiendas, logística e integración entre canales.
En el retail actual, no basta con estar presente donde el consumidor compra.
Es necesario tener el producto correcto, en el lugar correcto, al precio correcto — y poder cumplir la promesa hecha al cliente con margen.
Quizás este sea el principal mensaje detrás de la aparente paradoja brasileña:
el retail no se está quedando sin consumidores. Se está volviendo cada vez menos tolerante a la ineficiencia.
Fuentes: InfoMoney; Confi/Neotrust; E-Commerce Brasil; DHL Supply Chain; Mercado Libre.
El retail no se está quedando sin consumidores. Se está volviendo cada vez menos tolerante a la ineficiencia.